Über das Unternehmen
Einordnung
finperks baut in Berlin eine Orchestrierungsplattform für Prepaid-Produkte. Banken, Neobanken, Zahlungs-Apps, HR- und Payroll-Systeme, Händler und Krypto-Plattformen binden eine Schnittstelle ein und erhalten darüber digitale Gutscheine, Cashback, steuerfreie Mitarbeiterbenefits und Aktionsprämien. Der Katalog umfasst mehr als tausend Marken in über dreißig Ländern. Endkundinnen und Endkunden kaufen nicht bei finperks; die Oberfläche bleibt White-Label in der App des Partners.
Der Nutzen sitzt in der Betriebslast. Wer Prepaid europäisch anbieten will, steht sonst vor vielen Lieferanten, einzelnen Verträgen, eigener Abrechnung und getrennten technischen Anbindungen. finperks bündelt Lieferanten hinter einer Integration, einem Vertrag und einer zentralen Settlement-Beziehung. Die Plattform übernimmt Zahlungen und Abstimmung mit den Lieferanten, Compliance und den Katalog. Partner gehen typischerweise in unter dreißig Tagen live.
Für Banken und Fintechs heißt das markenfinanziertes Cashback und Prämien auf alltägliche Marken, ohne jede Marke einzeln zu verhandeln. Die Payment-App Flizpay nutzt finperks als einzige Anlaufstelle statt Einzelverträge und Einzelintegrationen. Finanzguru hat das Sparbooster-Programm auf finperks aufgesetzt: Nutzerinnen und Nutzer kaufen digitale Gutscheine in der App, sammeln Punkte und bleiben in der eigenen Finanzübersicht. Für HR- und Gehaltsplattformen legt finperks steuerfreie Sachbezüge – in Deutschland etwa der monatliche 50-Euro-Sachbezug – als Gutscheine in das bestehende System, inklusive Abgleich mit der Gehaltsabrechnung. Recardy setzt das für Mitarbeiterbenefits ein. Händler erweitern ihr Prepaid-Sortiment. Marken erreichen Banken- und Benefit-Kanäle, ohne jede Partnerschaft selbst zu betreiben. Krypto-Wallets können digitale Assets in einlösbare Gutscheine überführen.
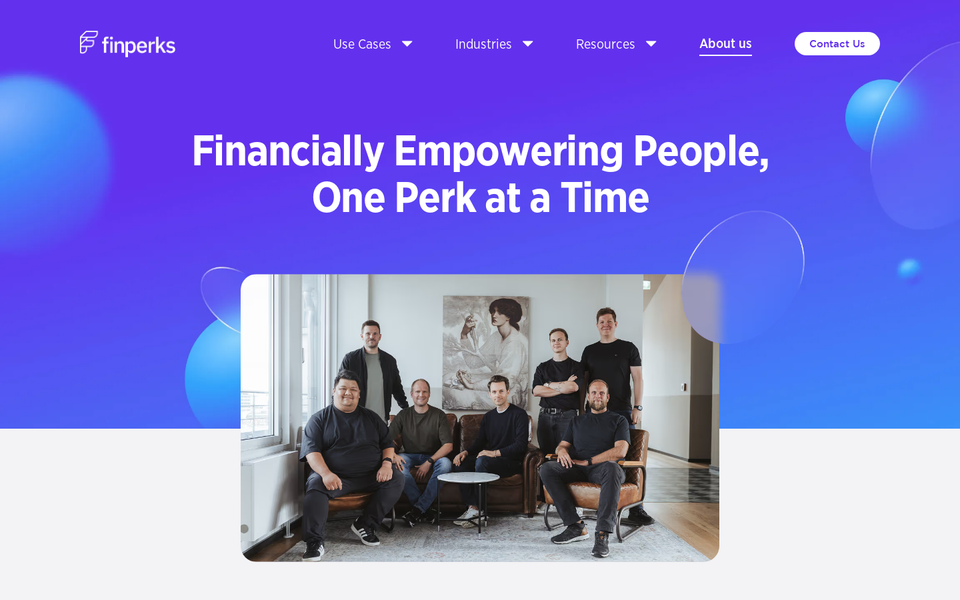
Die Positionierung ist Infrastruktur, nicht Shop. finperks konkurriert nicht mit den eigenen Partnern und vertreibt Gutscheine nicht direkt an Verbraucher. Die Marge entsteht im Großhandel der Gutscheine, sodass Cashback nicht aus Interchange des Partners finanziert werden muss. Achim Bönsch, Sebastian Seifert und Andreas Veller haben finperks 2025 in Berlin gegründet. Die drei führten zuvor viafintech (Barzahlen) und verkauften das Unternehmen 2021 an Paysafe. Das Berliner Team erweitert Katalog, Engineering und europäische Märkte.
Produkt
Das Kernprodukt von finperks ist eine Gift-Card-Orchestrierungs-API. Partner listen verfügbare Produkte, legen Bestellungen synchron oder asynchron an, stornieren fehlerhafte Orders und empfangen Webhooks zu Status und Verfügbarkeit. Die Schnittstelle ist eine JSON-REST-API. Die Nutzerführung bleibt beim Partner: Katalog, Betragswahl, Zwei-Faktor-Bestätigung, Anzeige von Code und PIN, Einlösungshinweise sowie Anbindung an Apple Wallet und Google Pass. finperks liefert Assets und den Ablauf im Hintergrund.
Die Plattform orchestriert mehrere Lieferanten. Fällt eine Quelle aus, kann die Bestellung an eine andere geroutet werden. Settlement und Abstimmung laufen zentral über finperks, nicht über jeden Distributor einzeln. Use Cases auf derselben Integration sind Cashback, steuerfreie Mitarbeiterbenefits, Verkauf von Gutscheinen, Peer-to-Peer-Gifting, Referral- und Willkommensprämien sowie der Off-Ramp von Krypto in einlösbare Prepaid-Werte.
Die technische Anbindung zielt auf wenige Engineering-Tage. Partner erhalten Sandbox-Zugang, API-Schlüssel, Katalog und Testbestellungen. Go-live liegt typischerweise unter dreißig Tagen.
Markt
finperks adressiert den europäischen Prepaid-Markt, in dem Gutscheine, eCash und Prepaid-Karten digital in Banking-, HR- und Handels-Apps wandern, die Lieferkette darunter aber regional zersplittert bleibt. Jedes Land bringt eigene Markenrechte, Steuern, Ablaufregeln und Benefit-Regelungen mit. Eine Marke, die in Deutschland digital vertrieben werden darf, steht in Spanien nicht automatisch zur Verfügung. Der deutsche Sachbezug unterscheidet sich von den Benefit-Regimen in Österreich, Italien, Frankreich oder den Niederlanden.
Genau diese Fragmentierung ist der Einstieg. Banken und Fintechs wollen Bindung und Zweitumsatz, ohne Interchange für Cashback zu opfern. HR-Plattformen wollen Benefits als Modul, ohne eine zweite Benefit-Infrastruktur zu bauen. Erste Live-Fälle sind Flizpay, Finanzguru und Recardy. Motive Partners und seed+speed Ventures finanzieren den Ausbau von Engineering, Markenpartnerschaften und weiteren europäischen Märkten.
Team
- Achim Bönsch
- Sebastian Seifert
- Andreas Veller
Achim Bönsch, Sebastian Seifert und Andreas Veller haben finperks 2025 in Berlin gegründet. Bönsch und Seifert führen als Co-CEOs, Veller als CFO und COO. Die drei bauten zuvor viafintech (Barzahlen) auf und verkauften das Unternehmen 2021 an Paysafe.
Finanzierung
- Pre-Seed
Eine Pre-Seed-Runde über 4 Millionen US-Dollar trägt den Ausbau des Engineering-Teams, tiefere Markenpartnerschaften und weitere europäische Märkte. Angeführt haben Motive Partners und seed+speed Ventures.
Meilensteine
- Gründung in Berlin
Achim Bönsch, Sebastian Seifert und Andreas Veller gründen finperks in Berlin und bauen die Prepaid-Orchestrierungs-API.
- Pre-Seed
4 Millionen US-Dollar unter Führung von Motive Partners und seed+speed Ventures für Engineering, Marken und europäische Märkte.
Häufige Fragen zu diesem Startup
Was macht finperks?
finperks ist eine Berliner Prepaid-Orchestrierungsplattform. Partner binden eine API ein und erhalten darüber digitale Gutscheine, Cashback, Mitarbeiterbenefits und Aktionsprämien aus einem Katalog mit mehr als tausend Marken.
Für wen ist finperks gedacht?
finperks richtet sich an Banken, Neobanken, Zahlungs-Apps, HR- und Payroll-Plattformen, Händler, Marken und Krypto-Plattformen, die Prepaid white-label in der eigenen Oberfläche anbieten wollen – nicht an Endverbraucher.
Welches Problem löst finperks?
Statt vieler Lieferanten, Verträge, Abrechnungen und Schnittstellen liefert finperks eine Integration, einen Vertrag und eine zentrale Abrechnung für den europäischen Prepaid-Katalog.
Wie schnell geht die Anbindung an finperks?
finperks legt die White-Label-API so aus, dass Partner typischerweise in unter dreißig Tagen live gehen. Die Plattform übernimmt Katalog, Compliance und Settlement im Hintergrund.
Wo sitzt finperks?
finperks sitzt in Berlin und bedient Partner vor allem in Europa sowie in den USA.